Xác định tài sản thế chấp theo tinh thần Bộ luật Dân sự 2015

Xác định tài sản dùng để bảo đảm thực hiện nghĩa vụ là vấn đề được đặt ra trong tất cả các giao dịch bảo đảm. Tuy nhiên, ý nghĩa của vấn đề chỉ đặc biệt nổi rõ trong trường hợp bảo đảm bằng biện pháp thế chấp tài sản. Giải quyết vấn đề xác định tài sản thế chấp có tác dụng tạo thuận lợi cho chủ nợ có bảo đảm trong việc theo dõi tình hình tài sản trong thời gian thế chấp, cũng như trong việc xử lý tài sản thế chấp để thu hồi nợ trong trường hợp cần thiết và được luật cho phép.

1. Xác định tài sản thế chấp theo tinh thần Bộ luật Dân sự 2015

Các biện pháp bảo đảm nghĩa vụ trong luật Việt Nam hiện hành, được quy định tại Bộ luật Dân sự (BLDS) năm 2015. Điều 292 bao gồm: cầm cố tài sản, thế chấp tài sản, đặt cọc, ký cược, ký quỹ, bảo lưu quyền sở hữu, bảo lãnh, tín chấp và cầm giữ tài sản.
Xác định tài sản dùng để bảo đảm thực hiện nghĩa vụ là vấn đề được đặt ra trong tất cả các trường hợp xác lập giao dịch bảo đảm. Tuy nhiên, ý nghĩa của vấn đề chỉ đặc biệt nổi rõ trong trường hợp bảo đảm bằng biện pháp thế chấp tài sản và bảo lãnh. Lý do chính là với các biện pháp bảo đảm loại này, thì tài sản bảo đảm, trên nguyên tắc, vẫn do người bảo đảm nắm giữ và sử dụng, khai thác trong những điều kiện bình thường[1]. Chủ nợ nhận bảo đảm đứng trước nguy cơ tài sản bảo đảm bị giảm sút giá trị, thậm chí không còn, khiến việc thực hiện biện pháp bảo đảm để thu hồi nợ có thể gặp khó khăn. Bởi vậy, cần xây dựng và hoàn thiện một cơ chế pháp lý cho phép chủ nợ nhận bảo đảm có điều kiện nhận dạng, theo dõi và giám sát việc sử dụng tài sản trong thời gian có hiệu lực của biện pháp bảo đảm. Với cơ chế đó, chủ nợ nhận bảo đảm có thể kịp thời phát hiện những biến động liên quan đến tài sản bảo đảm và có điều kiện chuẩn bị các phương án ứng phó thích hợp một khi có diễn biến bất lợi đối với sự bảo đảm thực hiện nghĩa vụ bằng cách xử lý tài sản bảo đảm.
Trường hợp bảo lãnh thông thường, thì vấn đề xác định tài sản bảo đảm và vấn đề xác định năng lực thanh toán của người bảo lãnh, suy cho cùng, là một, bởi người bảo lãnh bảo đảm thực hiện nghĩa vụ được bảo đảm bằng toàn bộ tài sản của mình và theo cùng một cách như đối với bất kỳ chủ nợ thường nào của riêng mình. Bảo lãnh đối nhân chỉ có tác dụng giúp người nhận bảo lãnh có thêm một người cam kết trả nợ, bên cạnh người mắc nợ chính, chứ không tạo bất kỳ một quyền ưu tiên nào cho chủ nợ trên tài sản của người mắc nợ.
Trái lại, trong trường hợp bảo lãnh đối vật, vấn đề xác định rõ tài sản bảo đảm là rất quan trọng, bởi nó cần thiết để chủ nợ có bảo đảm thực hiện quyền ưu tiên của mình một cách chính xác. Trong khung cảnh luật thực định và thực tiễn giao dịch, bảo lãnh đối vật có một trong hai hình thức – bảo lãnh bằng cầm cố tài sản hoặc bảo lãnh bằng thế chấp tài sản.
Như vậy, cả về phương diện lý luận và thực tiễn, vấn đề xác định tài sản bảo đảm được đặt ra một cách có ý nghĩa chủ yếu trong trường hợp tài sản được bảo đảm bằng biện pháp thế chấp.

2. Nguyên tắc xác định tài sản thế chấp

2.1 Nguyên tắc chung

Nguyên tắc xác định tài sản bảo đảm nói chung và nói riêng, xác định tài sản thế chấp, được thiết lập theo Điều 295 BLDS.

Điều 295. Tài sản bảo đảm
1. Tài sản bảo đảm phải thuộc quyền sở hữu của bên bảo đảm, trừ trường hợp cầm giữ tài sản, bảo lưu quyền sở hữu.
2. Tài sản bảo đảm có thể được mô tả chung, nhưng phải xác định được.
3. Tài sản bảo đảm có thể là tài sản hiện có hoặc tài sản hình thành trong tương lai.
4. Giá trị của tài sản bảo đảm có thể lớn hơn, bằng hoặc nhỏ hơn giá trị nghĩa vụ được bảo đảm.

Bất động sản hoặc động sản. Tài sản bảo đảm theo luật hiện hành có thể là bất động sản hoặc động sản. Trong trường hợp bảo lãnh đối nhân, nghĩa là bảo lãnh bằng toàn bộ tài sản của người bảo lãnh, thì tất cả động sản và bất động sản hiện tại và tương lai của người bảo lãnh là tài sản bảo đảm. Trong trường hợp bảo lãnh đối vật, nghĩa là bảo lãnh bằng cách cầm cố hoặc thế chấp tài sản, thì tài sản bảo đảm có thể là một hoặc nhiều động sản, bất động sản đặc định.
Cần nhấn mạnh rằng, khi định nghĩa biện pháp thế chấp, nhà làm luật Việt Nam không giới hạn phạm vi đối tượng áp dụng biện pháp này là bất động sản như trong luật của một số nước[2]. Điều đó cho phép thừa nhận rằng tài sản thế chấp theo luật Việt Nam hiện hành có thể là bất động sản hoặc động sản, thậm chí là tài sản vô hình, như quyền tác giả, quyền sở hữu công nghiệp. Tiêu chí chủ yếu để nhận dạng, phân biệt thế chấp và các biện pháp bảo đảm nghĩa vụ khác là bên nhận thế chấp không nắm giữ tài sản trong thời gian thế chấp.
Tài sản thế chấp phải thuộc quyền sở hữu của bên thế chấp. Cũng như luật các nước, luật Việt Nam đòi hỏi bên thế chấp phải có quyền sở hữu đối với tài sản thế chấp. Điều này hợp lý bởi trong trường hợp nghĩa vụ được bảo đảm không được thực hiện, thì chủ nợ có bảo đảm có quyền xử lý tài sản thế chấp, đặc biệt là bằng cách bán tài sản này để nhận tiền thanh toán.
Các tiêu chí nhận dạng quyền sở hữu tài sản trong luật Việt Nam, cũng giống như trong luật của các nước, không đồng nhất đối với tất cả các loại tài sản. Có trường hợp luật quy định quyền sở hữu chỉ được xác lập một khi tài sản được đăng ký hợp lệ tại cơ quan thẩm quyền; ví dụ điển hình là quyền sở hữu đối với một số đối tượng sở hữu công nghiệp[3]. Trong một số trường hợp, việc đăng ký chỉ có tác dụng suy đoán quyền sở hữu, như trường hợp đăng ký quyền sử dụng đất (QSDĐ), đăng ký quyền tác giả: người có tên được đăng ký được thừa nhận là chủ sở hữu cho đến khi có người khác chứng minh được điều ngược lại trong khuôn khổ một vụ tranh chấp trước toà án. Có trường hợp đăng ký tài sản chỉ để phục vụ công tác quản lý hành chính về trật tự xã hội, đặc biệt là để xác định chủ thể của trách nhiệm một khi tài sản gây thiệt hại cho người khác, ví dụ điển hình là đăng ký xe máy, ô tô[4].
Nói chung, trong trường hợp không có tranh chấp, thì người chiếm hữu tài sản được coi là chủ sở hữu và có thể xác lập giao dịch thế chấp với tư cách đó[5]. Sự chiếm hữu có thể được ghi nhận một khi tài sản đang được đặt dưới sự nắm giữ, chi phối vật chất của người thể hiện quyền lực của mình đối với tài sản hoặc tài sản được đăng ký dưới tên một người. Bởi vậy, người có tên được ghi trên giấy chứng nhận QSDĐ, giấy chứng nhận quyền sở hữu nhà được coi là người có QSDĐ, quyền sở hữu nhà; chủ doanh nghiệp được coi là chủ kho hàng thuộc khối tài sản của doanh nghiệp;…

2.2 Tài sản hiện có và tài sản hình thành trong tương lai

Khái niệm tài sản hiện có và tài sản hình thành trong tương lai được quy định chính thức trong Điều 108 BLDS.
Tài sản hiện có. Theo điểm a khoản 1 Điều 108, tài sản hiện có là tài sản đã hình thành và chủ thể đã xác lập quyền sở hữu, quyền khác đối với tài sản trước hoặc tại thời điểm xác lập giao dịch. Ví dụ, nhà ở đã xây dựng hoàn chỉnh và sẵn sàng để được sử dụng hoặc thậm chí đã được sử dụng, đang thuộc quyền sở hữu của một người; ví dụ về tài sản hiện có thuộc loại động sản hữu hình là một chiếc điện thoại đã xuất xưởng và đang được bày bán ở cửa hàng.
Nói chung, tài sản hiện có là tài sản hội đủ hai tiêu chí: thứ nhất, tiêu chí vật lý: tài sản hữu hình đã hoàn chỉnh về cấu trúc vật chất, tài sản vô hình đã hoàn chỉnh về hình thức thể hiện cho phép nhận dạng, phân biệt; thứ hai, tiêu chí pháp lý: tài sản đang thuộc quyền sở hữu của chủ thể giao dịch (người bán, trao đổi, tặng cho,…).
Tài sản hình thành trong tương lai. Theo quy định của khoản 2 Điều 108 BLDS, tài sản hình thành trong tương lai thuộc một trong 2 dạng:
– Tài sản chưa hình thành;
– Tài sản đã hình thành nhưng chủ thể xác lập quyền sở hữu sau thời điểm xác lập giao dịch.
Các cụm từ “chưa hình thành” hoặc “đã hình thành” được hiểu là chưa hoặc đã định hình hoàn chỉnh về mặt vật lý, nghĩa là chưa hoặc đã sẵn sàng để được khai thác, sử dụng theo đúng tính năng, công dụng.
Vả lại, một cách hợp lý, tài sản “chưa hình thành” trong trường hợp bình thường phải là tài sản đang hình thành theo một lộ trình rõ ràng, đáng tin cậy và hoàn toàn phụ thuộc vào ý chí của chủ thể giao dịch, chứ không phụ thuộc, dù chỉ một phần, vào ý chí của chủ thể khác.
Có trường hợp việc hình thành tài sản lệ thuộc vào ý chí (cụ thể là sự hợp tác) của chủ thể khác, thì để có thể xác lập giao dịch đối với tài sản đang hình thành, luật thường đòi hỏi người tự xưng là chủ sở hữu phải có được sự bảo đảm khách quan về sự hình thành tài sản hoặc ít nhất có sự bảo đảm về việc đền bù thiệt hại thoả đáng cho bên giao dịch trong trường hợp vì lý do gì đó mà tài sản không hình thành theo cam kết. Ví dụ, nhà ở đang được xây dựng trong khuôn khổ dự án nhà ở thương mại là tài sản hình thành trong tương lai theo quy định của điểm a khoản 1 Điều 108 BLDS. Chủ đầu tư có thể bán nhà ở loại này. Tuy nhiên, việc nhà có hình thành hay không lại lệ thuộc vào ý chí của chủ đầu tư. Bởi vậy, để tạo sự yên tâm cho người mua, luật quy định rằng “Chủ đầu tư dự án bất động sản trước khi bán, cho thuê mua nhà ở hình thành trong tương lai phải được ngân hàng thương mại có đủ năng lực thực hiện bảo lãnh nghĩa vụ tài chính của chủ đầu tư đối với khách hàng khi chủ đầu tư không bàn giao nhà ở theo đúng tiến độ đã cam kết với khách hàng” (khoản 1 Điều 56 Luật Kinh doanh bất động sản).
Tài sản đã hình thành nhưng chủ thể xác lập quyền sở hữu sau thời điểm xác lập giao dịch được hình dung là tài sản mà ở thời điểm xác lập giao dịch đang thuộc quyền sở hữu của người khác. Sau khi xác lập giao dịch thì chủ thể mới xác lập được quyền sở hữu đối với tài sản. Ví dụ, A giao kết với B một hợp đồng, theo đó, A bán cho B 100 cổ phần của công ty X; ở thời điểm xác lập giao dịch, A chưa có quyền sở hữu đối với số cổ phần ấy; sau khi xác lập giao dịch, A mới tìm mua số cổ phần ấy rồi bán lại cho B. Trong trường hợp A không mua mà chỉ tìm cách kết nối người đang nắm giữ số cổ phiếu ấy với B để thực hiện việc mua bán trực tiếp giữa người này và B, thì A được gọi là người môi giới. Nói chung, tài sản hình thành trong tương lai theo nghĩa của điểm b  khoản 2  Điều 108 BLDS là tài sản đã hình thành về mặt vật lý, nhưng chưa hình thành về mặt pháp lý.
Một số ý kiến cho rằng, tài sản hình thành trong tương lai được mô tả tại điểm b  khoản 2 Điều 108 BLDS là tài sản đã hình thành và thuộc diện phải đăng ký quyền sở hữu nhưng chưa được đăng ký. Nhận định này là chưa chính xác. Dường như nhận định này có nguồn gốc từ một quy định tại Nghị định số 11/2012/NĐ-CP ngày 22/02/2012 sửa đổi bổ sung một số điều của Nghị định số 163/2006/NĐ-CP ngày 29/12/2006 của Chính phủ. Theo quy định của khoản 2 Điều 1 Nghị định số 11 đã dẫn, thì trong các loại tài sản hình thành trong tương lai, có “… c) Tài sản đã hình thành và thuộc đối tượng phải đăng ký quyền sở hữu, nhưng sau thời điểm giao kết giao dịch bảo đảm thì tài sản đó mới được đăng ký theo quy định của pháp luật”[6].
Với các quy định hiện hành, tài sản đã hình thành, đang được sử dụng và thuộc loại phải đăng ký nhưng chưa được đăng ký, thì không thể được mua bán, trao đổi, thế chấp,… chứ không phải là có thể được thế chấp như tài sản hình thành trong tương lai. Lý do là một khi được đưa vào sử dụng, tài sản có thể bị ràng buộc vào nhiều quan hệ phức tạp, chẳng hạn, có thể bị kê biên, chịu địa dịch (đối với bất động sản),… Nói chung, nếu thuộc diện đăng ký mà không được đăng ký, tài sản được giao dịch có thể mang đến nhiều rủi ro không lường trước được đối với người thứ ba.
Dẫu sao, việc bảo đảm nghĩa vụ bằng tài sản hình thành trong tương lai chỉ thực sự có ý nghĩa trong trường hợp tài sản chưa hình thành theo nghĩa của điểm a  khoản 2  Điều 108 BLDS, đặc biệt là tài sản mà quá trình hình thành được xác định rõ bằng những thông tin cụ thể. Ví dụ điển hình là thế chấp căn hộ trong khuôn khổ dự án nhà ở chung cư đang triển khai. Trong trường hợp tài sản đã hình thành nhưng chủ thể giao dịch (bên thế chấp) chưa có quyền sở hữu (nghĩa là tài sản đang thuộc sở hữu của người khác), thì bên giao dịch (bên nhận thế chấp) không có lợi ích gì để xác lập giao dịch, do không thể biết chắc rốt cuộc bên thế chấp xác lập được quyền sở hữu đối với tài sản hay không.

2.3 Các trường hợp đặc biệt

2.3.1 Thế chấp quyền sử dụng đất

Quyền sử dụng đất hợp lệ. Theo quy định của khoản 1 Điều 168 Luật Đất đai năm 2013, người sử dụng đất được quyền chuyển nhượng, tặng cho, cho thuê, cho thuê lại, thế chấp quyền sử dụng đất khi có giấy chứng nhận. Điều này có nghĩa là chỉ có quyền sử dụng đất được đăng ký hợp lệ theo quy định của pháp luật đất đai hiện hành mới được dùng làm tài sản bảo đảm. Trên thực tế, có những người sử dụng đất nhưng không có giấy chứng nhận. Có một thời những người thuộc trường hợp này vẫn có thể được đồng hoá với người có quyền sử dụng đất hợp lệ và có quyền xác lập, thực hiện giao dịch liên quan đến đất như người có quyền sử dụng đất hợp lệ[7]. Tuy nhiên, theo thời gian, khi việc đăng ký quyền sử dụng đất đã được thực hiện trên hầu khắp lãnh thổ quốc gia, thì thực tiễn chấp nhận mang tính ngoại lệ này dần dần bị đẩy lùi.
Quyền sử dụng đất và tài sản gắn liền với đất. Theo quy định của khoản 3 Điều 318 BLDS, trường hợp thế chấp quyền sử dụng đất mà tài sản gắn liền với đất thuộc quyền sở hữu của bên thế chấp, thì tài sản gắn liền với đất cũng thuộc tài sản thế chấp, trừ trường hợp có thoả thuận khác. Các bên có thể thoả thuận về việc không đưa một hoặc nhiều tài sản gắn liền với đất vào diện thế chấp.
Đáng chú ý là khi nhắc đến tài sản gắn liền với đất, người làm luật không phân biệt tài sản hiện có hay tài sản hình thành trong tương lai. Bởi vậy, về mặt lý thuyết, các tài sản hình thành trong tương lai gắn liền với đất cũng chịu sự chi phối của quy định tại khoản 3 Điều 318. Vấn đề không có gì đặc biệt trong trường hợp tài sản hình thành trong tương lai đang trong quá trình hình thành ở thời điểm xác lập giao dịch bảo đảm (ví dụ, nhà ở đang được xây dựng). Chuyện có thể rắc rối trong trường hợp tài sản bắt đầu hình thành sau thời điểm xác lập giao dịch bảo đảm… Dẫu sao, nếu tài sản được tạo lập thuộc quyền sở hữu của người sử dụng đất, thì người này hẳn phải hiểu rằng mình tạo lập tài sản trên đất đang là đối tượng của giao dịch bảo đảm. Thông thường việc tạo lập tài sản được thực hiện bằng chính khoản nợ vay có bảo đảm. Bởi vậy, một cách hợp lý, các tài sản tạo lập trên đất sau khi quyền sử dụng đất được thế chấp và trong thời gian thế chấp mà thuộc quyền sở hữu của người sử dụng đất cũng thuộc tài sản thế chấp, trừ trường hợp các bên có thoả thuận khác.
Trong trường hợp đặc thù, tài sản xuất hiện trên đất sau khi quyền sử dụng đất được thế chấp lại là tài sản thuộc sở hữu của người khác. Trong điều kiện không có quy định rõ ràng của luật, án lệ Việt Nam thừa nhận rằng tài sản gắn liền với đất mà thuộc sở hữu của người khác và được tạo lập trên đất sau khi quyền sử dụng đất được thế chấp không thuộc tài sản thế chấp[8].
Quyền sử dụng đất hình thành trong tương lai. Nếu “chưa hình thành” được hiểu theo nghĩa như trên, thì không thể có khái niệm quyền sử dụng đất chưa hình thành. quyền sử dụng đất có đối tượng là một phần đất (parcel of land), một phần lãnh thổ (part of territory) và phần này phải hiện hữu chứ không thể nằm trong trí tưởng tượng. Mặt khác, việc tạo ra quyền sử dụng đối với một phần đất là việc đòi hỏi sự gặp gỡ về ý chí của chủ sở hữu đất (là Nhà nước) và người muốn có đất để sử dụng. Chủ thể tư không thể nói chắc rằng mình sẽ được giao, được cho thuê hoặc được hợp thức hoá quyền sử dụng đối với một phần đất và vấn đề chỉ là thời gian, từ đó giao kết hợp đồng chuyển nhượng, thế chấp đối với quyền đó[9].
Quyền sử dụng đất đã hình thành là quyền sử dụng đối với một thửa đất cụ thể, xác định đã được xác lập cho một chủ thể tư. Trong giả thiết của Điều 108 BLDS thì quyền sử dụng đất đã hình thành nhưng chưa được xác lập cho chủ thể giao dịch, nghĩa là đang thuộc về người khác, trở thành quyền sử dụng đất hình thành trong tương lai đối với các bên giao dịch. Ví dụ về giao dịch có đối tượng là quyền sử dụng đất hình thành trong tương lai loại này là hợp đồng chuyển nhượng theo đó người chuyển nhượng cam kết chuyển nhượng quyền sử dụng đối với một phần đất trong khi quyền này đang thuộc về một người khác. Trong chừng mực nào đó, người chuyển nhượng trong giả thiết mang dáng dấp của người môi giới. Việc bảo đảm thực hiện nghĩa vụ bằng quyền sử dụng đất hình thành trong tương lai loại này, về mặt lý thuyết, vẫn có thể được thực hiện. Ví dụ: một người vay tiền để mua quyền sử dụng đối với một phần đất với cam kết, theo đó, một khi mua được quyền sử dụng đất thì quyền này sẽ được dùng làm tài sản thế chấp bảo đảm việc trả nợ vay. Ở thời điểm xác lập cam kết thế chấp, người này có thể chỉ mới xác lập một hợp đồng hứa mua – hứa bán, nghĩa là chưa có nhưng nhiều triển vọng sẽ có quyền sử dụng đối với phần đất ấy.

2.3.2 Thế chấp nhà ở

Nhà ở hiện có và nhà ở hình thành trong tương lai. Luật Nhà ở có định nghĩa chính thức về nhà ở hiện có (được gọi tên trong văn bản luật là nhà ở có sẵn) và nhà ở hình thành trong tương lai.
Điều 3. Giải thích từ ngữ
…..
18. Nhà ở có sẵn là nhà ở đã hoàn thành việc đầu tư xây dựng và đưa vào sử dụng.
19. Nhà ở hình thành trong tương lai là nhà ở đang trong quá trình đầu tư xây dựng và chưa được nghiệm thu đưa vào sử dụng.
Thật ra, nhà ở có sẵn theo nghĩa được ghi nhận tại khoản 18 Điều 3 Luật Nhà ở chưa có thể được dùng để bảo đảm thực hiện nghĩa vụ chừng nào chưa được đăng ký hợp lệ. Trong khi đó, nhà ở hình thành trong tương lai thì được thế chấp mà không cần có giấy chứng nhận. Kết hợp các quy định có liên quan, thì có thể thừa nhận rằng, nhà ở đã hoàn thành và đã sử dụng nhưng chưa được đăng ký không thể được đem thế chấp dưới danh nghĩa nhà ở có sẵn, cũng không thể được thế chấp như là nhà ở hình thành trong tương lai. Bởi vậy, để có thể được thế chấp trong điều kiện nhà ở đã hình thành mà chưa được đăng ký trong khung cảnh luật hiện hành, điều cần thiết là không đưa nhà ở đó vào sử dụng.
Thế chấp dự án đầu tư xây dựng nhà ở thương mại và thế chấp nhà ở trong dự án. Dự án đầu tư xây dựng nhà ở được hiểu là “tổng hợp các đề xuất có liên quan đến việc sử dụng vốn để xây dựng mới nhà ở, các công trình hạ tầng kỹ thuật, hạ tầng xã hội phục vụ nhu cầu ở hoặc để cải tạo, sửa chữa nhà ở trên một địa điểm nhất định” (khoản 8 Điều 3 Luật Nhà ở). Theo luật hiện hành, dự án đầu tư xây dựng nhà ở được coi là một loại tài sản hình thành trong tương lai và có thể được dùng để bảo đảm thực hiện nghĩa vụ, cụ thể là được thế chấp để vay tiền đầu tư cho việc xây dựng dự án.
Luật Nhà ở thừa nhận cho chủ đầu tư dự án có quyền lựa chọn giữa thế chấp toàn bộ dự án và thế chấp nhà ở cụ thể trong dự án (khoản 1 Điều 147). Luật cũng quy định rằng trong “trường hợp chủ đầu tư đã thế chấp nhà ở mà có nhu cầu huy động vốn góp để phân chia nhà ở theo quy định của pháp luật về nhà ở hoặc có nhu cầu bán, cho thuê mua nhà ở đó thì phải giải chấp nhà ở này trước khi ký hợp đồng huy động vốn góp, hợp đồng mua bán, thuê mua nhà ở với khách hàng, trừ trường hợp được bên góp vốn, bên mua, thuê mua nhà ở và bên nhận thế chấp đồng ý”. Quy định này có tác dụng tạo điều kiện thuận lợi cho người mua thế chấp tài sản mua dưới tên mình để vay tiền mua nhà và ngăn ngừa trường hợp hai người lấy hai tư cách khác nhau – chủ đầu tư và người mua -để thế chấp cùng một tài sản.
Luật không đòi hỏi chủ đầu tư mà đã thế chấp toàn bộ dự án xây dựng nhà ở để vay tiền phải giải chấp đối với dự án trước khi bán nhà ở thuộc dự án. Điều đó cho phép thừa nhận rằng nhà ở thuộc dự án có thể bán trong điều kiện toàn bộ dự án đang thế chấp và người mua nhà ở có quyền thế chấp nhà ở thuộc dự án (dưới dạng tài sản chưa hình thành) để vay tiền mua nhà. Trong trường hợp cần xử lý tài sản khi chủ đầu tư thế chấp dự án không trả được nợ vay, thì dự án được chuyển nhượng cho người khác, và người nhận chuyển nhượng thay thế chủ đầu tư ban đầu để thực hiện các quyền và nghĩa vụ của người này trong quan hệ với người mua nhà ở thuộc dự án.
Thật ra, một khi chưa bán căn nhà ở thuộc dự án, dưới dạng bán tài sản hình thành trong tương lai, thì căn nhà ấy là một phần của dự án. Bởi vậy, luật chỉ cho phép nhà đầu tư thế chấp toàn bộ dự án hoặc thế chấp căn nhà ở thuộc dự án chứ không thể thế chấp cả hai cùng một lúc (khoản 2 Điều 147 Luật Nhà ở). Điều đó có nghĩa là, một khi đã thế chấp toàn bộ dự án thì nhà đầu tư không thể thế chấp căn nhà ở thuộc dự án; ngược lại, một khi đã thế chấp (chỉ một) căn nhà thuộc dự án, thì nhà đầu tư không thể thế chấp toàn bộ dự án được nữa.
Cũng có trường hợp nhà đầu tư thế chấp toàn bộ dự án trước, sau đó đem bán căn nhà ở thuộc dự án cho người mua và người này lại đem thế chấp căn nhà của mình để vay tiền trả cho chủ đầu tư. Trong trường hợp này, chủ nợ của chủ đầu tư phải hiểu rằng giá trị tài sản thế chấp của chủ đầu tư (nghĩa là giá trị dự án) đã giảm sút do căn nhà ở (một phần của dự án) đã được chuyển giao cho người khác. Từ nhận thức đó, chủ nợ của nhà đầu tư phải có biện pháp thích hợp để bảo vệ quyền lợi của mình và hạn chế rủi ro. Cụ thể, chủ nợ phải thoả thuận trước với nhà đầu tư, theo đó, một khi căn nhà thuộc dự án được đem bán thì số tiền bán nhà trở thành tài sản bảo đảm thay thế cho phần giảm sút giá trị của dự án, hoặc số tiền bán nhà phải được dùng để trả một phần nợ.
Điều chắc chắn là một khi được bán cho người mua, thì căn nhà không còn là một phần của dự án và do đó không thuộc tài sản thế chấp cho chủ nợ của chủ đầu tư, cũng không còn thuộc quyền sở hữu của chủ đầu tư do quyền này đã dược chuyển cho người mua. Bởi vậy, trong trường hợp chủ đầu tư không trả được nợ thì chủ nợ có bảo đảm bằng dự án không có quyền xử lý căn nhà ở đã bán để thu hồi nợ của mình.

2.3.3 Thế chấp động sản đặc biệt

Thế chấp hàng hoá luân chuyển. BLDS có thừa nhận việc thế chấp hàng hoá luân chuyển khi quy định về nội dung quyền của bên thế chấp (khoản 4 Điều 321), nhưng lại không có định nghĩa chính thức. Khoản 2 Điều 3 Luật Thương mại có định nghĩa chính thức về hàng hoá[10], nhưng đó lại chỉ là định nghĩa về hàng hoá tiềm năng, nghĩa là những tài sản có thể trở thành hàng hoá. Khoản 8 Điều 3 Nghị định số 163/2006/NĐ-CP ngày 29/12/2006 về giao dịch bảo đảm có định nghĩa “Hàng hóa luân chuyển trong quá trình sản xuất, kinh doanh là động sản dùng để trao đổi, mua bán, cho thuê trong phạm vi hoạt động sản xuất, kinh doanh của bên bảo đảm”.
Trong ngữ cảnh của khoản 4 Điều 321 BLDS, bên thế chấp, theo giả thiết, là một thương nhân và tài sản thế chấp là hàng hoá mà người này mua và bán trong khuôn khổ hoạt động kinh doanh.
Hàng hoá phải được bán trong quá trình chu chuyển đồng vốn. Bởi vậy, theo quy định của BLDS, bên thế chấp hàng hoá luân chuyển được quyền bán, thay thế, trao đổi hàng hoá luân chuyển trong quá trình sản xuất, kinh doanh. Trong trường hợp hàng hoá được luân chuyển, thì quyền nhận thế chấp được chuyển đối tượng từ tài sản bị thay thế sang tài sản thay thế (cùng điều luật): nếu hàng hoá được đem bán, thì số tiền bán thu được là tài sản thế chấp thay thế; nếu tài sản được trao đổi, thì tài sản được trao đổi là tài sản thế chấp thay thế;…
BLDS không quy định việc đăng ký thế chấp đối với hàng hoá luân chuyển. Bên nhận thế chấp, nếu muốn, có thể đăng ký việc thế chấp tại cơ quan đăng ký giao dịch bảo đảm, để có quyền ưu tiên xử lý tài sản trong trường hợp cần thiết.
Thế chấp kho hàng. Thông thường, kho hàng được hiểu là nơi chứa hàng chờ được phân phối (bán hoặc chuyển giao). Một cách hợp lý, thế chấp kho hàng không chỉ có đối tượng là nhà kho mà còn cả hàng hoá để trong kho. Điều đó có nghĩa là kho hàng đem thế chấp là kho hàng của doanh nghiệp thế chấp và là một phần tài sản có của doanh nghiệp.
Về mặt lý thuyết, hàng hoá luân chuyển là khái niệm rộng hơn kho hàng. Rõ hơn, hàng hoá luân chuyển là toàn bộ hàng hoá thuộc sở hữu của doanh nghiệp, bao gồm hàng để trong kho và hàng bày bán. Tuy nhiên, trên thực tế, việc thế chấp thường chỉ được thực hiện đối với hàng hoá để trong kho. Bởi vậy, khái niệm hàng hoá luân chuyển và khái niệm kho hàng, ở góc độ giao dịch bảo đảm, thường được coi là hai khái niệm đồng nhất.

2.3.4 Trường hợp tài sản được bảo hiểm

Thay thế chấp bằng ký quỹ. Theo quy định của khoản 4 Điều 318 BLDS, trường hợp tài sản thế chấp được bảo hiểm, thì bên nhận thế chấp phải thông báo cho tổ chức bảo hiểm biết về việc tài sản đang được dùng để thế chấp. Tổ chức bảo hiểm chi trả tiền bảo hiểm trực tiếp cho bên nhận thế chấp khi xảy ra sự kiện bảo hiểm.
Quy định nêu trên có thể hiểu rằng, một khi xảy ra sự kiện bảo hiểm, thì số tiền bảo hiểm do tổ chức bảo hiểm chi trả sẽ trở thành tài sản bảo đảm thay thế. Giả sử sự kiện bảo hiểm xảy ra trong khi nợ được bảo đảm chưa đến hạn đòi và tổ chức bảo hiểm chi trả tiền bảo hiểm cho bên nhận thế chấp. Khi đó, có thể nhận thấy mối quan hệ được chuyển hoá từ thế chấp sang ký quỹ theo Điều 330 BLDS: bên nhận thế chấp giữ số tiền bảo hiểm; nếu nợ được bảo đảm không được trả đủ, thì bên nhận thế chấp có quyền trừ nợ vào số tiền bảo hiểm. Vả lại, luật không đòi hỏi bên nhận thế chấp phải thông báo trước khi xảy ra sự kiện bảo hiểm: có trường hợp khi xảy ra sự kiện bảo hiểm, bên nhận thế chấp mới biết tài sản thế chấp được bảo hiểm; nếu tổ chức bảo hiểm chưa trả tiền bảo hiểm cho bên thế chấp, thì bên nhận thế chấp có quyền yêu cầu giao số tiền đó cho mình.
Trường hợp bên nhận thế chấp không thông báo cho tổ chức bảo hiểm biết về việc tài sản bảo hiểm đang được dùng để thế chấp, thì tổ chức bảo hiểm chi trả tiền bảo hiểm theo hợp đồng bảo hiểm (nghĩa là cho bên thế chấp) và bên thế chấp có nghĩa vụ thanh toán cho bên nhận thế chấp (khoản 4 Điều 321). Với quy định này có thể thừa nhận rằng, trong trường hợp bên nhận thế chấp không thông báo cho tổ chức bảo hiểm về việc tài sản thế chấp được bảo hiểm, thì khi sự kiện bảo hiểm xảy ra, bên nhận thế chấp trở thành chủ nợ không có bảo đảm.

2.3.5 Trường hợp tài sản được chuyển nhượng

Luật không rõ ràng. Khoản 5 Điều 321 BLDS quy định, tài sản thế chấp chỉ có thể được chuyển nhượng với sự đồng ý của bên nhận thế chấp, trừ trường hợp tài sản thế chấp là hàng hoá luân chuyển hoặc luật có quy định khác. Tuy nhiên, trong trường hợp bên thế chấp tự ý chuyển nhượng tài sản thế chấp mà không hỏi ý kiến của bên thế chấp, thì luật lại không chỉ rõ hậu quả của giao dịch. Khó có thể thừa nhận rằng bên nhận thế chấp có quyền yêu cầu tuyên bố giao dịch vô hiệu do vi phạm điều cấm của luật, bởi luật không cấm bên thế chấp chuyển nhượng tài sản thế chấp: luật chỉ đòi hỏi bên thế chấp phải hỏi bên nhận thế chấp và được sự đồng ý của bên nhận thế chấp về việc chuyển nhượng, nhưng bên thế chấp trong trường hợp này không tuân thủ điều kiện ấy.
Điều 301 BLDS quy định, người đang giữ tài sản bảo đảm có nghĩa vụ giao tài sản bảo đảm cho bên nhận bảo đảm để xử lý khi thuộc một trong các trường hợp quy định tại Điều 299 BLDS. Điều 299 ghi nhận các trường hợp nghĩa vụ được bảo đảm không được thực hiện đúng dẫn đến sự cần thiết xử lý tài sản bảo đảm. Cần nhấn mạnh rằng, trong ngữ cảnh của Điều 301, người đang giữ tài sản bảo đảm có thể là bất kỳ người nào, kể cả chủ sở hữu tài sản. Áp dụng quy định này trong trường hợp bên thế chấp bán tài sản thế chấp mà không có sự đồng ý của bên nhận thế chấp, thì bên nhận thế chấp vẫn có quyền yêu cầu bên mua tài sản giao tài sản thế chấp cho mình để xử lý. Điều này đặc biệt hợp lý trong trường hợp tài sản thuộc loại phải đăng ký, bởi việc thế chấp tài sản được đăng ký và người nhận chuyển nhượng cũng phải đăng ký việc chuyển nhượng, do đó, buộc phải biết tài sản đang được thế chấp: một khi chấp nhận mua tài sản trong tình trạng được thế chấp, người mua phải chấp nhận tất cả các rủi ro gắn liền với tình trạng này.

2.3.6 Thế chấp tài sản trí tuệ, giấy tờ có giá, tài khoản tiền gửi, tài khoản ngân hàng

Thế chấp tài sản trí tuệ. Tài sản trí tuệ là tài sản vô hình, nghĩa là không thể được chiếm hữu. Bởi vậy, tài sản trí tuệ chỉ có thể được dùng để bảo đảm nghĩa vụ bằng cách thế chấp. Việc thế chấp tài sản trí tuệ không được điều chỉnh bằng các quy định riêng như các trường hợp thế chấp nhà ở hay QSDĐ; vấn đề hoàn thiện chế độ pháp lý về thế chấp tài sản trí tuệ đã được đặt ra từ nhiều năm nay, nhưng vẫn chưa được giải quyết rốt ráo. Trong khung cảnh luật hiện hành, việc thế chấp tài sản trí tuệ được xác lập, thực hiện theo luật chung, đặc biệt là theo hợp đồng. Việc đăng ký giao dịch bảo đảm đối với trường hợp thế chấp tài sản trí tuệ là không bắt buộc. Trong điều kiện việc nhận bảo đảm bằng tài sản trí tuệ còn chịu nhiều rủi ro, thực tiễn hầu như không ghi nhận giao dịch bảo đảm loại này[11].
Thế chấp tài khoản tiền gửi, tài khoản chứng khoán, giấy tờ có giá. Tài khoản tiền gửi và tài khoản chứng khoán cũng có thể được thế chấp và trên thực tế đã có nhu cầu và đang được thế chấp trong trường hợp bên cho vay đồng thời cũng là tổ chức tín dụng quản lý tài khoản. Tuy nhiên, cho đến nay, khung pháp lý chi phối giao dịch đặc thù này vẫn còn rất lỏng lẻo. Bản thân ngân hàng hoặc công ty chứng khoán nơi mở cũng không biết phải làm gì cho đúng luật, đặc biệt là trong trường hợp nợ được bảo đảm không được trả và cần xử lý tài khoản tiết kiệm, tài khoản chứng khoán trong khuôn khổ bắt buộc thực hiện nghĩa vụ được bảo đảm.
Việc thế chấp giấy tờ có giá được luật cho phép[12] nhưng trên thực tế, chủ nợ nhận bảo đảm thường yêu cầu giấy tờ có giá phải được cầm cố. Việc cầm cố giấy tờ có giá cũng được Ngân hàng Nhà nước coi là biện pháp bảo đảm tiền vay mà Ngân hàng Nhà nước cấp cho các ngân hàng thương mại[13]. Ngân hàng Nhà nước không chấp nhận bảo đảm các khoản vay này bằng biện pháp thế chấp giấy tờ có giá. Bởi vậy, sự e ngại được ghi nhận trong thực tiễn đối với loại bảo đảm nghĩa vụ này không phải là điều đáng ngạc nhiên.

3. Thay lời kết

Vấn đề định dạng tài sản bảo đảm đặc biệt quan trọng trong trường hợp tài sản được thế chấp. Lý do chính là trong thời gian thế chấp, tài sản thường vẫn được để lại cho người thế chấp sử dụng. Vấn đề càng trở nên phức tạp trong trường hợp tài sản thế chấp là tài sản vô hình, bởi việc định dạng và thẩm định giá trị của các tài sản loại này đòi hỏi sử dụng những công cụ đặc thù.
Trên nguyên tắc, tất cả các tài sản được tự do lưu thông phải có thể được dùng làm vật bảo đảm thực hiện nghĩa vụ. Mặt khác, phải làm thế nào để chủ nợ có bảo đảm có điều kiện tốt nhất kiểm soát sự hiện hữu và biến động giá trị của tài sản bảo đảm để có được sự an tâm, cũng như có điều kiện chuẩn bị các phương án phòng ngừa và ứng phó rủi ro trong các trường hợp cần thiết. Yêu cầu này đặc biệt bức bách trong trường hợp tài sản được thế chấp, do bên chủ nợ nhận bảo đảm không nắm giữ tài sản trong thời gian thế chấp.
Theo kinh nghiệm của các nước[14], để thoả mãn yêu cầu của chủ nợ nhận bảo đảm, có thể chọn một trong hai cách: xây dựng và hoàn thiện hệ thống đăng ký giao dịch bảo đảm hoặc xây dựng và hoàn thiện hệ thống bảo hiểm giao dịch. Yêu cầu đặt ra khi xây dựng hệ thống đăng ký là phải làm thế nào để sổ đăng ký có thể được hình dung như một bức tranh hoàn chỉnh mô tả tình trạng pháp lý của tài sản, đặc biệt là tình hình chịu sự tác động của các vật quyền có thể ảnh hưởng đến giá trị kinh tế của tài sản. Nói rõ hơn, phải thừa nhận việc đăng ký có hiệu lực pháp lý nhất định đối với người thứ ba – hiệu lực đối kháng hoặc mạnh hơn nữa, hiệu lực xác lập quyền.
Kinh nghiệm cho thấy, việc đăng ký có thể được thực hiện một cách có hiệu quả để phục vụ cho việc quản lý, theo dõi các bất động sản. Đối với các động sản, việc đăng ký có thể được thực hiện trong một số trường hợp mà tài sản ổn định về hình dáng và chất lượng trong những điều kiện sử dụng bình thường. Ví dụ, đăng ký tàu biển, máy bay, đăng ký quyền sở hữu công nghiệp,… Các tài sản đặc biệt như tài khoản ngân hàng, tài khoản chứng khoán có thể được đăng ký ngay tại ngân hàng hoặc công ty chứng khoán nơi mở tài khoản: luật có thể quy định trách nhiệm của tổ chức quản lý tài khoản trong việc cung cấp thông tin về tình trạng pháp lý của tài khoản theo yêu cầu của người có quan tâm theo cùng một mô thức như trách nhiệm công bố thông tin về tài sản của cơ quan đăng ký tài sản.
Trong không ít trường hợp, chỉ riêng việc đăng ký không đủ để giúp chủ nợ có bảo đảm có được hình ảnh vật lý và pháp lý của tài sản. Chẳng hạn, đăng ký đối với việc thế chấp hàng hoá luân chuyển là việc làm không hiệu quả về phương diện kiểm soát sự luân chuyển của hàng hoá như là giá trị của tài sản bảo đảm[15]. Thậm chí, như đã đề cập ở trên, cả việc thừa nhận tính chất vật quyền cho quyền của chủ nợ nhận thế chấp đối với hàng hoá luân chuyển cũng không giúp được gì cho chủ nợ trong việc kiểm soát sự biến động về hình thức biểu hiện cũng như cập nhật về tình trạng pháp lý của tài sản. Đối với các loại tài sản này, cách tốt nhất là tạo điều kiện để người nhận thế chấp có thể trực tiếp theo dõi, giám sát quá trình chu chuyển hàng hoá, từ hàng trở thành tiền, rồi lại từ tiền trở thành hàng hóa. Trong điều kiện việc lập sổ sách kế toán theo dõi sự ra vào của hàng hoá tại các doanh nghiệp trong xã hội ngày nay được tin học hoá một cách phổ biến, thì việc kiểm soát hàng hoá luân chuyển dựa vào công nghệ thông tin là hoàn hoàn khả thi.
Triển khai hệ thống bảo hiểm giao dịch[16]: Có những nơi, vì nhiều lý do, hệ thống đăng ký không được tổ chức tốt và không thể được sử dụng một cách có hiệu quả như là phương tiện công bố và công khai tình trạng pháp lý của tài sản. Ở góc nhìn Việt Nam, mô hình bảo hiểm giao dịch có thể được khai thác như là công cụ hỗ trợ cho giao dịch bảo đảm trong các trường hợp không thể kiểm soát, quản lý tài sản thế chấp bằng biện pháp đăng ký và cũng không thể có cách nào khác để theo dõi sự di chuyển của tài sản./.


[1] Trong trường hợp thế chấp tài sản, luật quy định rằng các bên có thể thoả thuận giao tài sản thế chấp cho người thứ ba giữ (khoản 2, Điều 317, BLDS).
[2] Ví dụ, trong luật của Pháp, theo BLDS Điều 2393, “L’hypothèque est un droit réel sur les immeubles affectés à l’acquittement d’une obligation” – Thế chấp là vật quyền đối với bất động sản nhằm bảo đảm thực hiện một nghĩa vụ. Thật ra quy định này không được học thuyết đánh giá cao và tính hiệu quả cũng không cao: một số trường hợp gọi là cầm cố động sản, nhưng bên nhận cầm cố động sản không nắm giữ tài sản, thì cũng không khác gì thế chấp. Ví dụ điển hình là cầm cố hàng hoá luân chuyển: xem Ph. Simler và Ph. Delebecque, Droit civil – Les suretés, la publicité foncière, Dalloz, 2009, tr. 325.
[3] Theo Luật Sở hữu trí tuệ Điều 6 khoản 3 “Quyền sở hữu công nghiệp đối với sáng chế, kiểu dáng công nghiệp, thiết kế bố trí, nhãn hiệu, chỉ dẫn địa lý được xác lập trên cơ sở quyết định cấp văn bằng bảo hộ của cơ quan nhà nước có thẩm quyền theo thủ tục đăng ký quy định tại Luật này hoặc công nhận đăng ký quốc tế theo quy định của điều ước quốc tế mà Cộng hoà XHCN Việt Nam là thành viên; đối với nhãn hiệu nổi tiếng, quyền sở hữu được xác lập trên cơ sở sử dụng, không phụ thuộc vào thủ tục đăng ký;…”
[4] Nhiều ý kiến cho rằng, đăng ký xe máy, ô tô là đăng ký quyền sở hữu. Thật ra, xe máy, ô tô thuộc quyền sở hữu của một người là do các căn cứ theo luật chung, bao gồm mua, được tặng cho, trao đổi, thừa kế,… Không đăng ký, thì tài sản vẫn thuộc quyền sở hữu của người mua, được tặng cho, trao đổi, thừa kế,…, nhưng không được phép tham gia giao thông. Không có quy định nào trong luật hiện hành buộc chủ phương tiện phải đăng ký phương tiện mới xác lập được quyền sở hữu.
[5] BLDS Điều 184 khoản 2 quy định: “Trường hợp có tranh chấp về quyền đối với tài sản thì người chiếm hữu được suy đoán là người có quyền đó. Người có tranh chấp với người chiếm hữu phải chứng minh về việc người chiếm hữu không có quyền”.
[6] Nghị định số 11 đã dẫn sửa đổi, bổ sung Nghị định 163 đã dẫn trong bối cảnh có nhiều thắc mắc liên quan đến khái niệm tài sản hình thành trong tương lai được xây dựng trong Nghị định 163. Khoản 2 Điều 4 Nghị định 163: “Tài sản hình thành trong tương lai là tài sản thuộc sở hữu của bên bảo đảm sau thời điểm nghĩa vụ được xác lập hoặc giao dịch bảo đảm được giao kết. Tài sản hình thành trong tương lai bao gồm cả tài sản đã được hình thành tại thời điểm giao kết giao dịch bảo đảm, nhưng sau thời điểm giao kết giao dịch bảo đảm mới thuộc sở hữu của bên bảo đảm”. Có căn cứ để tin rằng, khi đề cập đến loại tài sản hình thành trong tương lai mà ở thời điểm giao dịch chưa thuộc sở hữu của bên bảo đảm, người soạn thảo Nghị định liên tưởng đến tài sản thuộc diện đăng ký nhưng chưa được đăng ký, chứ không phải tài sản đang thuộc sở hữu của người khác. Lý do là ở thời điểm xây dựng và ban hành Nghị định, hoạt động môi giới chưa thực sự phổ biến và cũng chưa được nhà chức trách, xã hội nhìn nhận với thái độ tích cực. Nghị định 11 chỉ khẳng định điều này.
Vấn đề bị bỏ quên là nếu nói rằng tài sản đã hình thành nhưng chưa đăng ký là tài sản chưa thuộc quyền sở hữu của chủ thể, thì cho đến ngày đăng ký, tài sản đó là của ai?
[7] Luật Đất đai năm 2003 quy định rằng trong một số trường hợp người đang sử dụng đất được cấp giấy chứng nhận dù không được giao đất hoặc cho thuê đất theo trình tự, thủ tục được luật định (Điều 50). Trong các trường hợp này, có những trường hợp việc sử dụng đất có căn cứ pháp lý đầy đủ theo luật của chế độ cũ. Trong thực tiễn, người có các giấy tờ chứng minh quyền sở hữu đất theo luật của chế độ cũ được phép sử dụng các giấy tờ này để xác lập, thực hiện giao dịch liên quan đến đất trong thời gian chờ được cấp giấy chứng nhận quyền sử dụng đất hợp lệ.
[8] Án lệ số 11/2017/AL được công bố theo Quyết định số 299/QĐ-CA ngày 28/12/2017 của Chánh án Toà án nhân dân tối cao.
[9] Theo Nghị định số 11/NĐ-CP ngày 22/02/2012 về sửa đổi, bổ sung một số điều của Nghị định số 163/NĐ-CP ngày 29/12/2006 thì tài sản hình thành trong tương lai không bao gồm QSDĐ. Tuy nhiên, quy định này được xây dựng trong bối cảnh tài sản hình thành trong tương lai được hiểu là tài sản thuộc một trong ba nhóm, hay đúng hơn là thuộc một trong hai nhóm (khoản 2 Điều 2): tài sản chưa hình thành hoặc tài sản đã hình thành và thuộc đối tượng phải đăng ký quyền sở hữu, nhưng sau thời điểm giao kết giao dịch bảo đảm thì tài sản đó mới được đăng ký theo quy định của pháp luật. Quy định theo đó, tài sản hình thành trong tương lai không bao gồm quyền sử dụng đất thật ra chỉ nhằm mục đích ngăn chặn việc thừa nhận khả năng giao dịch đối với với phần đất mà chủ thể đang sử dụng trên thực tế nhưng chưa hoàn thành thủ tục hợp thức hoá để được cấp giấy chứng nhận QSDĐ.
[10] Điều 3. Giải thích từ ngữ
“….
2. Hàng hóa bao gồm:
a) Tất cả các loại động sản, kể cả động sản hình thành trong tương lai;
b) Những vật gắn liền với đất đai”.
[11]http://khoahocphattrien20160922103211500p1c785.vn/chinh-sach/the-chap-quyen-so-huu-tri-tue-can-dieu-kien-chin-muoi/.htm (truy cập ngày 25/9/2018); http://210.245.26.173:6788/tapchi/Uploads/Tran_20Thi_20Thu_20Huong_20T7.2016.pdf (truy cập ngày 25/9/2018). http://lsvn.vn/phap-luat-cuoc-song/kinh-te/xu-ly-tai-san-the-chap-la-quyen-so-huu-tri-tue-trong-vay-von-ngan-hang-22749.html; http://thoibaonganhang.vn/dao-tao-ve-cho-vay-the-chap-la-tai-san-tri-tue-33859.html
[12]Theo Nghị định số 11/2012/NĐ-CP ngày 22/02/2012 Điều 1 khoản 1,Giấy tờ có giá bao gồm cổ phiếu, trái phiếu, hối phiếu, kỳ phiếu, tín phiếu, chứng chỉ tiền gửi, séc, chứng chỉ quỹ, giấy tờ có giá khác theo quy định của pháp luật, trị giá được thành tiền và được phép giao dịch.
[13]https://www.sbv.gov.vn/webcenter/portal/vi/menu/trangchu/ttsk/ttsk_chitiet?leftWidth=20%25&showFooter=false&showHeader=false&dDocName=CNTHWEBAP01162394690&rightWidth=0%25&centerWidth=80%25&_afrLoop=2050162317485406#%40%3F_afrLoop%3D2050162317485406%26centerWidth%3D80%2525%26dDocName%3DCNTHWEBAP01162394690%26leftWidth%3D20%2525%26rightWidth%3D0%2525%26showFooter%3Dfalse%26showHeader%3Dfalse%26_adf.ctrl-state%3Dlfvf3o7c2_9 (truy cập ngày 01/10/2018). Cơ sở pháp lý của việc cho vay của Ngân hàng Nhà nước đối với các tổ chức tín dụng, bảo đảm bằng cầm cố giấy tờ có giá là Thông tư số 11/2011/TT-NH ngày 18/8/2011 của Ngân hàng Nhà nước.
[14] Tham khảo luật của Pháp: Ph. Malaurie và L. Aynès, Droit civil – Les biens. La publicitéfoncière, Cujas, Paris, 1998, tr. 382 và kế tiếp; luật của Mỹ: D.A. Thomas, Title and Marketable Title, in Thompson on Real Property, Second Thomas Edition, LexisNexis, New York, 2002.
[15] Trong luật của Pháp, đăng ký thế chấp hàng hoá luân chuyển được thực hiện tại Phòng lục sự Toà án Thương mại nơi đặt trụ sở kinh doanh: xem, Ph. Simler và Ph. Delebecque, Droit civil – Le suretés, la publicité foncière, Dalloz, 2009, tr. 326. Tuy nhiên, việc đăng ký này chỉ có tác dụng thừa nhận quyền ưu tiên của chủ nợ trong trường hợp tài sản được xử lý, chứ không giúp gì được cho chủ nợ trong việc theo dõi tình hình biến động của tài sản.
[16] Tham khảo D.A. Thomas, Title and Marketable Title, in Thompson on Real Property, Second Thomas Edition, LexisNexis, New York, 2002.

(Tác giả: PGS. TS. Nguyễn Ngọc Điện – Trường Đại học Kinh tế – Luật, Đại học Quốc gia TP. Hồ Chí Minh)

(Nguồn tin: Bài viết được đăng tải trên Ấn phẩm Tạp chí Nghiên cứu Lập pháp số 2+3/2019)
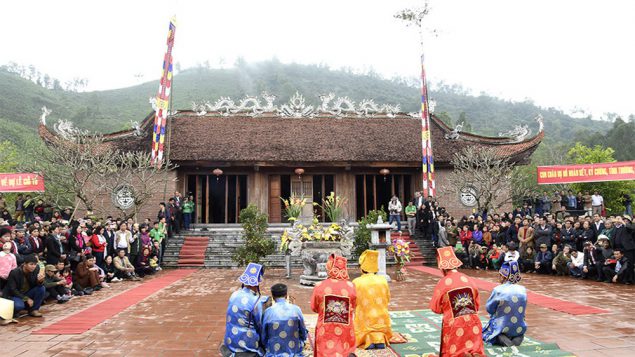
Giải quyết tranh chấp tài sản chung của dòng họ

Tòa án nhân dân tối cao đang xây dựng Nghị quyết của Hội đồng Thẩm phán về Giải quyết tranh chấp tài sản chung của dòng họ (đã có Dự thảo 2). Tác giả xin có một số ý kiến trao đổi cùng bạn đọc một số nội dung còn nhiều ý kiến khác nhau về dự thảo Nghị quyết này.

1. Vướng mắc trong thực tiễn xét xử

Vướng mắc lớn nhất trong thực tiễn xét xử là xác định địa vị pháp lý của dòng họ. Có Tòa án xác định dòng họ là một chủ thể, có Tòa án không coi dòng họ là một chủ thể. Dù xác định dòng họ là một chủ thể hay không phải một chủ thể thì những thành viên khác của dòng họ cũng được coi là người có quyền lợi, nghĩa vụ liên quan. Do vậy, số lượngđương sự trong vụ án liên quan đến dòng họ là rất nhiều người, ở rất nhiều nơi. Việc có một số thành viên của dòng họ không xác định được địa chỉ là vấn đề thường xuyên của các vụ án liên quan đến dòng họ. Số đơn khởi kiện bị trả lại, số vụ việc bị đình chỉ việc giải quyết do có đương sự không xác định được địa chỉ là khá nhiều trong khi đồng thời với sự phát triển về kinh tế, văn hóa thì tranh chấpvề tài sản chung của dòng họ, nhất là nhà thờ họ cũng tăng lên.

2. Tư cách chủ thể quan hệ tố tụng của dòng họ

Tư cách chủ thể quan hệ tố tụng được xác định theo chủ thể quan hệ dân sự hay nói cách khác là có tư cách chủ thể quan hệ dân sự thì mới có tư cách chủ thể quan hệ tố tụng dân sự. Điều 101 Bộ luật Dân sự (Bộ luật Dân sự) năm 2015 về Chủ thể trong quan hệ dân sự có sự tham gia của hộ gia đình, tổ hợp tác, tổ chức khác không có tư cách pháp nhân đã quy định:
“1. Trường hợp hộ gia đình, tổ hợp tác, tổ chức khác không có tư cách pháp nhân tham gia quan hệ dân sự thì các thành viên của hộ gia đình, tổ hợp tác, tổ chức khác không có tư cách pháp nhân là chủ thể tham gia xác lập, thực hiện giao dịch dân sự hoặc ủy quyền cho người đại diện tham gia xác lập, thực hiện giao dịch dân sự”.
Dòng họ là một tổ chức không có tư cách pháp nhân. Theo quy định tại khoản 1 Điều 101 nêu trên thì dòng họ không có tư cách chủ thể mà “ thành viên” của dòng họ mới là chủ thể của quan hệ dân sự.
Như vậy, trong tố tụng dân sự, dòng họ không thể trở thành đương sự như pháp nhân mà là các thành viên của dòng họ mới có thể trở thành đương sự. Cũng vì không có đương sự là Dòng họ nên không có việc Trưởng họ là đại diện theo pháp luật của Dòng họ; Trưởng họ có thể được dòng họ giao rất nhiều quyền nhưng trong tố tụng dân sự thì cũng chỉ là đại diện theo ủy quyền của các cá nhân là thành viên của dòng họ.
Điều 211 Bộ luật Dân sự năm 2015 về Sở hữu chung của cộng đồng quy định:
“1. Sở hữu chung của cộng đồng là sở hữu chung của dòng họ, thôn, ấp, bản. làng, buôn…
2. Các thành viên của cộng đồng cùng quản lý, sử dụng, định đoạt tài sản chung theo thỏa thuậnhoặc theo tập quán vì lợi ích chung của cộng đồng…”.
Như vậy, quyền và nghĩa vụ của các thành viên của dòng họ là bình đẳng, trực tiếp đối với tài sản chung. Do vậy, khi thấy tài sản chung bị xâm phạm hay quyền lợi thành viên của mình bị xâm phạm thì bất cứ thành viên nào của dòng họ cũng có quyền khởi kiện, yêu cầu giải quyết vụ việc dân sự chứ không cần có sự ủy quyền của các thành viên khác. Tuy nhiên, người khởi kiện là nguyên đơn, người bị kiện (người mà nguyên đơn cho rằng đã xâm phạm quyền và lợi ích hợp pháp của họ) là bị đơn, còn các thành viên khác của dòng họ thì đều là những người có quyền lợi, nghĩa vụ liên quan.

3. Về thành viên của dòng họ

Mỗi thành viên của dòng họ là một chủ thể độc lập của quan hệ tố tụng, là một đương sự trong quan hệ tranh chấp về tài sản chung của dòng họ. Do vậy, xác định Thành viên của dòng họ là việc quan trọng. Xác định không đúng thành viên của dòng họ là xác định không đúng đương sự của vụ án, là sai lầm nghiêm trọng về tố tụng.
Dòng họ theo nghĩa thông thường là những người cùng họ và có quan hệ huyết thống. Tuy nhiên, cách xác định dòng họ có ảnh hưởng của các yếu tố tập quán, vùng miền khác nhau. Có dòng họ được xác định chỉ gồm những người cùng huyết thống là nam giới (suất đinh). Có dòng họ xác định gồm những người cùng họ có quan hệ huyết thống không phân biệt nam nữ. Có dòng họ còn bao gồm chồng hoặc vợ của những người cùng họ. Có dòng họ được xác định với các thành viên có thành phần rộng hơn các trường hợp nêu ở trên.
Sẽ là khó khăn và có thể không hợp lý nếu chỉ chọn một trong các loại dòng họ nêu trên là dòng họ chuẩn. Vì vậy, nếu không có tranh chấp về tư cách thành viên của dòng họ thì cần xác định thành viên của dòng họ theo nghĩa thông thường, tức là bao gồm những người cùng họ và có quan hệ huyết thống. Trong trường hợp có tranh chấp về thành viên của dòng họ thì phải yêu cầu các đương sự chứng minh về sự thỏa thuận hay quy ước của dòng họ ấy về thành viên.

4. Về tài sản chung của dòng họ

Chế định pháp luật tài sản chung của dòng họ có một số vấn đề cần được nghiên cứu, hướng dẫn. Đó là: Mục đích thỏa mãn lợi ích chung hợp pháp của cộng đồng là gì? Tài sản chung hợp nhất không phân chia thì có được chuyển giao cho người thừa kế không? Hoa lợi, lợi tức có được phân chia hay không? Khoản 1 Điều 211 Bộ luật Dân sự năm 2015 quy định nhiều nguồn của tài sản chung của công đồng nhưng đều là “nhằm mục đích thỏa mãn lợi ích chung hợp pháp của cộng đồng”. Quy định này cần được hiểu là một yếu tố bắt buộc cấu thành tài sản chung của cộng đồng.
Ví dụ: Nhà thờ họ có mục đich thờ cúng của cả họ. Đó là tài sản chung của dòng họ, là sở hữu chung của cộng đồng, phải áp dụng các quy định của pháp luật về sở hữu chung của cộng đồng. Nhưng một nhóm thành viên trong họ góp vốn cùng nhau làm một nhà thi đấu thể thao trong khuôn viên của nhà thờ thì nhà thi đấu này không phải loại tài sản chung của cộng đồng vì nó không có mục đích thõa mãn lợi ích chung của dòng họ. Việc tranh chấp nhà thi đấu này được áp dụng pháp luật về sở hữu chung theo phần bình thường như những tài sản chung khác.
Khoản 3 Điều 211 Bộ luật Dân sự năm 2015 quy định: “Tài sản chung của cộng đồng là tài sản chung hợp nhất không phân chia”. Như vậy, tài sản chung của dòng họ tồn tại với tư cách là của chung của dòng họ, không phải tài sản chung thông thường nên không thể có việc chuyển giao cho những người thừa kế khi thành viên của dòng họ qua đời. Việc được quyền thừa kế hay không còn liên quan đến quyền tham gia tố tụng với tư cách đương sự.
Ví dụ: Một người phụ nữ là thành viên của dòng họ A. Ở những vùng không có tập quán theo họ mẹ thì người con không phải là thành viên cùng dòng họ với mẹ. Vì vậy, khi người phụ nữ đã chết thì chồng và con của người ấy không được quyền thừa kế một phần nhà thờ họ, không được quyền kế thừa tư cách thành viên của dòng họ để tham gia tố tụng trong vụ án tranh chấp nhà thờ của dòng họ A.
Tài sản chung của dòng họ là sở hữu chung hợp nhất không phân chia. Tuy nhiên, hoa lợi, lợi tức từ tài sản chung này có thể được phân chia không? Nếu chấm dứt sở hữu chung thì có thể phân chia không?
Thực tế, tài sản chung của dòng họ có thể có hoa lợi, lợi tức khá lớn, không dùng hết vào việc duy trì, quản lý tài sản chung mà xuất hiện nhu cầu được chia của các thành viên. Có những nhà thờ họ đồng thời là nhà cổ thuộc địa điểm thạm quan được thu tiền. Có nhà thờ họ trở thành một điểm thờ cúng có sự đóng góp của nhiều người thường xuyên.
Tác giả cho rằng việc chia hoa lợi, lợi tức không phải là chia làm cho tài sản chung không còn tồn tại nên không vi phạm quy định tại khoản 3 Điều 211.
Việc chấm dứt tài sản chung thì cũng phải được phân chia. Khi còn tồn tại là tài sản chung của dòng họ thì không phân chia nhưng khi tất cả các thành viên đã định đoạt chấm dứt sự tồn tại của tài sản chung thì không thể không phân chia.

5. Về đại diện trong giải quyết tranh chấp tài sản chung của dòng họ

Vấn đề đại diện là vướng mắc lớn nhất trong thực tiễn xét xử tranh chấp tài sản chung của dòng họ. Vì vậy, đây cũng là vấn đề quan trọng nhất của Nghị quyết. Do số lượng thành viên của dòng họ rất lớn, đặc biệt là cư trú ở nhiều nơi nên việc không tìm thấy địa chỉ của một số thành viên thường xuyên xảy ra. Có hai phương án được nêu ra để khắc phục vướng mắc này:
– Một là: Xác định vụ việc tranh chấp tài sản chung của dòng họ là việc đặc biệt, đã có đa số đại diện cho quyền lợi chung nên có thể giải quyết vắng mặt những người không tìm thấy địa chỉ. Đồng thời giành cho những người vắng mặt quyền khởi kiện yêu cầu bồi thường thiệt hại hoặc bảo vệ quyền lợi hợp pháp của họ khi họ trở về.
– Hai là: Tòa án chỉ định người đại diện cho những người không tìm thấy địa chỉ từ các thành viên có quyền lợi không đối lập với người mà họ đại diện.
Cả hai phương án trên đều không trái với một quy định nào đã có trong luật nên Nghị quyết của Hội đồng Thẩm phán đều có thể chọn để quy định. Tác giả bài viết này chọn phương án thứ hai vì các lẽ sau:
Phương án cử người đại diện đảm bảo việc giải quyết toàn bộ vụ án. Đặc trưng của loại tranh chấp tài sản chung của dòng họ là những người đã lâu không có liên lạc với dòng họ thì quyền lợi của họ không bị ảnh hưởng nhiều khi họ không được trực tiếp tham gia tố tụng. Việc giải quyết dứt điểm vụ án sẽ tạo tâm lý tốt cho các đương sự trong vụ án để chấm dứt hẳn tranh chấp, tránh những hậu quả phức tạp nếu còn phải tiếp tục giải quyết (trường hợp người vắng mặt được tiếp tục khởi kiện).
Theo quy định của Bộ luật Dân sự năm 2015 về đại diện thì người đại diện theo pháp luật của cá nhân (Điều 136) có thể là:
“3. Người do Tòa án chỉ định trong trường hợp không xác định được người đại diện…
4. Người do Tòa án chỉ định đối với người bị hạn chế năng lực hành vi dân sự”.
Người đại diện theo pháp luật của pháp nhân (Điều 137) có thể là: “ Người do Tòa án chỉ định trong quá trình tố tụng tại Tòa án”.
Từ những quy định về đại diện nêu trên cho thấy việc xác định Tòa án được quyền chỉ định người đại diện là có căn cứ và hợp lý. Đó cũng chính là căn cứ để giao cho Tòa án chỉ định người đại diện đối với những trường hợp mà luật chưa quy định như trường hợp thành viên của dòng họ chưa tìm thấy địa chỉ.

6. Về phạm vi điều chỉnh của Nghị quyết

Bộ luật Dân sự năm 2015 đã giành Chương VI để quy định về loại chủ thể “Hộ gia đình, Tổ hợp tác và tổ chức khác không có tư cách pháp nhân” (từ Điều 101 đến Điều 104).
Điều 211 của Bộ luật quy định về sở hữu chung của cộng đồng là “ sở hữu của dòng họ, thôn, ấp, bản , làng, phum, sóc, công đồng tôn giáo và công đồng dân cư khác”.
Như vậy, dòng họ là một tổ chức không có tư cách pháp nhân có những đặc điểm tương đồng với các tổ chức không có tư cách pháp nhân khác cũng thường là đương sự trong các vụ việc dân sự. Do đó, phạm vi điều chỉnh của Nghị quyết của Hội đồng Thẩm phán nên chăng cần mở rộng đối với các chủ thể của Chương VI nêu trên. Đặc biệt là đối với chủ thể Hộ gia đình và Tổ hợp tác, quy định của Bộ luật Dân sự năm 2015 có khác biệt căn bản với quy định của Bộ luật Dân sự năm 2005 về hai chủ thể này nên càng cần sớm có hướng dẫn cụ thể.

CHU XUÂN MINH (Thẩm phán Tòa án nhân dân tối cao)

Nguồn: Tạp chí Tòa án nhân dân điện tử (http://tapchitoaan.vn)

Yếu tố lỗi ảnh hưởng đển tỉ lệ tài sản được chia khi vợ chồng ly hôn

Khi ly hôn, theo nguyên tắc chung, vợ chồng có tranh chấp về tài sản thì tài sản chung của vợ chồng được chia đôi. Tuy nhiên, theo qui định hiện hành, Toà án còn phải tính đến một số yếu tố để xác định tỉ lệ tài sản mà vợ chồng được chia, trong đó có yếu tố lỗi của mỗi bên vi phạm quyền, nghĩa vụ của vợ chồng. Thực tế, Toà án khó xác định được lỗi của mỗi bên (vợ, chồng) thậm chí là không thể. Mặt khác, yếu tố lỗi của mỗi bên không phải là căn cứ để quyết định cho hay không cho ly hôn.
Trong phạm vi bài viết, chúng tôi tập trung tìm hiểu, phân tích các yếu tố ảnh hưởng đến tỉ lệ chia tài sảnchung của vợ chồng, thực tiễn về đường lối của Toà án về vấn đề này như thế nào. Đánh giá về tính khả thi của qui định về yếu tố lỗi của mỗi bên vi phạm quyền, nghĩa vụ của vợ chồng. Bên cạnh đó, chúng tôi cũng phân tích một số định có liên quan để làm sáng tỏ hơn vấn đề.

1. Quy định về chia tài sản của vợ chồng khi ly hôn

Luật Hôn nhân và gia đình (HN&GĐ) năm 1959, không qui định về việc chia đôi tài sản chung của vợ chồng khi ly hôn thành một nguyên tắc nhưng có qui định: Khi ly hôn, việc chia tài sản sẽ căn cứ vào sự đóng góp về công sức của mỗi bên, vào tình hình tài sản và tình trạng cụ thể của gia đình[1]. Nguyên tắc tài sản chung của vợ chồng có tranh chấp sẽ được chia đôi khi ly hôn bắt đầu được qui định tại Luật HN&GĐ năm 1986[2], Luật HN&GĐ năm 2000[3] và hiện nay là Luật HN&GĐ năm 2014.
Theo quy định tại khoản 2 Điều 59 Luật HN&GĐ năm 2014 và điểm d khoản 4 Điều 7 Thông tư liên tịch số 01/2016/TTLT-TANDTC-VKSNDTC-BTP ngày 06 tháng 01 năm 2016 của Tòa án nhân dân tối cao – Viện kiểm sát nhân dân tối cao – Bộ tư pháp về việc hướng dẫn thi hành một số qui định của Luật HN&GĐ năm 2014 (viết tắt là Thông tư số 01/2016) thì tài sản chung của vợ chồng khi ly hôn về nguyên tắc được chia đôi nhưng có tính đến các yếu tố sau đây để xác định tỉ lệ tài sản mà vợ chồng được chia: Hoàn cảnh của gia đình và của vợ, chồng; công sức đóng góp của vợ, chồng vào việc tạo lập, duy trì và phát triển khối tài sản chung; bảo vệ lợi ích chính đáng của mỗi bên trong sản xuất, kinh doanh và nghề nghiệp để các bên có điều kiện tiếp tục lao động tạo thu nhập; lỗi của mỗi bên trong vi phạm quyền, nghĩa vụ của vợ chồng.
Chia đôi là nguyên tắc và sẽ “giữ vai trò chi phối” trong mối quan hệ với các yếu tố khác. Nhưng nếu có xuất hiện yếu tố khác: Chẳng hạn yếu tố công sức đóng góp của vợ, chồng vào việc tạo lập, duy trì và phát triển khối tài sản chung, hay yếu tố lỗi của một trong hai bên  trong việc vì phạm quyền, nghĩa vụ của vợ chồng thì sẽ ảnh hưởng đến việc chia tài sản chung của vợ chồng như thế nào và tỉ lệ chia cho mỗi bên là bao nhiêu hay do Toà án tự quyết định? Quan điểm và đường lối chia tài sản khi ly hôncủa TANDTC về vấn đề này như thế nào?

2. Đường lối chia tài sản khi ly hôn của TANDTC

Tại Thông tư số 690-DS ngày 29-4-1960
Đối với tài sản thừa kế hay tặng cho một bên, tài sản riêng của mỗi bên trước khi kết hôn mà đem về, đồ đạc dùng cho cá nhân mà có giá trị và những tài sản do vợ chồng lao động chung mà tạo nên đều được coi là tài sản chung của vợ chồng và nên kiểm kê, đánh giá rồi căn cứ vào các tiêu chuẩn: Lao động góp sức vào gia đình nhiều hay ít, kết hôn lâu hay mới, con cái đông hay ít và trình trạng cụ thể của hai bên mà nhận xét để chia cho thoả đáng. Nếu xét lao động cả hai bên tương xứng thì mới chia bằng nhau. Nếu xét một bên lao động kém, lại có những hành vi phá tán, hoang phí sẽ chia cho sát theo sự đóng góp công sức của mỗi bên.
Lời tổng kết hội nghị tổng kết công tác năm 1977 của ngành Toà án nhân dân
Về tư trang… Đặc biệt ở Miền Nam, trong nhiều vụ án, các Toà án giải quyết chia vàng và đồ trang sức bằng vàng cho các đương sự, việc chia như vậy là hợp tình hợp lý, vì khi kết hôn, nhà trai và nhà gái tặng vợ chồng một số vàng vừa có tác dụng trang sức cho người phụ nữ, vừa có mục đích cho vợ chồng làm vốn liếng xây dựng gia đình. Vì vậy, khi xử lý loại việc này, các Toà án cần xác định là số ít đồ trang sức của riêng người phụ nữ không chia… còn những thứ chủ yếu là để dành làm vốn cho cả hai vợ chồng thì cần kiểm kê để chia cho cả hai người  theo những nguyên tắc đã qui định tại Điều 15 và Điều 29 Luật HN&GĐ (năm 1959).
Thông tư 60/TATC ngày 22 tháng 2 năm 1978 của TANDTC hướng dẫn giải quyết các việc tranh chấp về hôn nhân và gia đình của cán bộ, bộ đội có vợ, có chồng trong nam, tập kết ra bắc lấy vợ, lấy chồng khác
Về tài sản: Nếu cần xử chia tài sản trong các trường hợp ly hôn, tiêu hôn trên đây. Cũng như trong các vụ ly hôn trước đây chỉ mới xử ly hôn, còn gác lại vấn đề tài sản để xét sau, thì trước khi xử chia, phải điều tra, xác minh đầy đủ về nguồn gốc, về tình trạng tài sản còn nhiều hay ít, hiện ai giữ… để việc phân chia được chính xác, thoả đáng.
Chỉ thị số 69/TATC ngày 24 tháng 12 năm 1979 về việc giải quyết vấn đề nhà, đảm bảo chỗ ở cho các đương sự sau khi ly hôn
Nhà do hai vợ chồng tạo lập trong thời gian chung sống là tài sản chung của vợ chồng – việc chia nhà cho bên vợ hay chồng cần phải xem xét các mặt như: Hai người có thực sự ở nhà đó từ trước đến khi ly hôn hay vợ hoặc chồng có nơi ở khác… Nếu hai bên thực sự đều có khó khăn trong việc tạo lập chỗ ở mới thì ngăn chia nhà đó cho cả hai bên sử dụng. Diện tích chia cho mỗi bên sử dụng nhiều hay ít tuỳ thuộc cụ thể vào việc đảm nhận nuôi con cái, không nhất thiết chia đôi… Nhà gắn liền với đất – Trong trường hợp đất rộng thì có thể chia đất cho cả hai bên – Nếu trên đất có cây ăn trái thì cũng chia cho thoả đáng…
Báo cáo tổng kết công tác năm 1978 của ngành Toà án nhân dân
Đối với  các Toà án ở Miền Nam, Toà án  nhân dân tối cao đã lưu ý sự cảnh giác đối với những vụ án ly hôn có khối tài sản lớn, đề phòng thủ đoạn ly hôn giả tạo để phân tán tài sản, trốn tránh cải tạo… Trong quá trình giải quyết vụ án tranh chấp dân sự và hôn nhân gia đình, các Toà án còn phải chú ý thêm đến đặc điểm ở mỗi vùng miền, đặc điểm của từng địa phương … để có chủ trương đúng… Vì vậy, khi giải quyết các vụ án kiện ly hôn có chia tài sản (máy móc, nông cụ, ruộng đất, trâu bò…), các Toà án cần thận trọng. Đối chiếu kỹ với nội dung, tinh thần các văn bản kể trên tránh thiếu sót.
Lời tổng kết hội nghị tổng kết công tác năm 1975 của ngành Toà án nhân dân, lời tổng kết hội nghị tổng kết công tác năm 1979 của ngành Toà án nhân dân có đề cập đến vấn đề chia tài sản chung của vợ chồng khi ly hôn nhưng cũng không đề cập đến tỉ lệ cụ thể. Ngoài ra, các văn bản pháp luật có qui định về việc chia tài sản chung của vợ chồng khi ly hôn từ năm 1986 đến trước trước ngày Luật HN&GĐ năm 2014 có hiệu lực thì không có qui định cụ thể về tỉ lệ nếu có xuất hiện yếu tố khác[4].
Luật HN&GĐ năm 2014 và Thông tư liên tịch số 01/2016 có đề cập đến một số yếu tố để xác định tỉ lệ tài sản mà vợ chồng được chia khi ly hôn nhưng không nói rõ là tỉ lệ cụ thể. Tháng 11 năm 2018, trong tài liệu tập huấn Luật HN&GĐ , TANDTC có đề cập: “trong thực tiễn xét xử, dù một bên có công sức rất lớn, có nhiều yếu tố khác để được chia nhiều hơn thì cũng không được chia nhiều gấp đôi bên kia, hay nói cách khác thì dù được chia nhiều cũng không đến 2/3 giá trị tài sản chung”[5].
Chúng tôi viện dẫn đường lối xét xử vụ án hôn nhân và gia đình có liên quan đến việc chia tài sản chung nêu trên để thấy được và đi đến kết luận là: bắt đầu từ  Luật HN&GĐ năm 1986 cho đến thời điểm hiện tại, khi xét xử vụ án ly hôn, nếu tài sản chung mà vợ chồng có tranh chấp thì căn cứ vào nguyên tắc là “chia đôi” nhưng cũng phải tính đến các yếu tố khác, nhưng không nói cụ thể tỉ lệ là bao nhiêu mà do Toà án quyết định trong từng vụ việc cụ thể.

3. Yếu tố lỗi ảnh hưởng đến tỉ lệ tài sản được chia khi vợ chồng ly hôn

Trong các yếu tố ảnh hưởng đến tỉ lệ tài sản được chia khi vợ chồng li hôn thì  lỗi của mỗi bên trong vi phạm quyền, nghĩa vụ của vợ chồng là một yếu tố mới bổ sung vào Điều 59 Luật HN&GĐ năm 2014. Theo Thông tư liên tịch số 01/2016 hướng dẫn thi hành Luật HN&GĐ năm 2014 thì “Lỗi của mỗi bên trong vi phạm quyền, nghĩa vụ của vợ chồng” là lỗi của vợ hoặc chồng vi phạm quyền, nghĩa vụ về nhân thân, tài sản của vợ chồng dẫn đến ly hôn.
Với việc qui định “Lỗi của mỗi bên trong vi phạm quyền, nghĩa vụ của vợ chồng” là một yếu tố để xác định tỉ lệ tài sản mà vợ chồng được chia thật sự không thể thi hành trên thực tế. Bởi những lý do sau đây:
Thứ nhất: Khó nhận diện và phân định rõ ràng vợ hay chồng vi phạm quyền, nghĩa vụ về nhân thân; vi phạm quyền, nghĩa vụ về tài sản.
Về quyền và nghĩa vụ về nhân thân của vợ chồng được qui định, tại Mục 1, Chương III, từ Điều 17 đến Điều 23 trong Luật HN&GĐ năm 2014 là một qui định viện dẫn đến các quyền, nghĩa vụ cụ thể trong Luật HN&GĐ, Bộ luật Dân sự, các luật khác có liên quan và cả trong Hiến pháp. Đơn cử về điều luật qui định về tình nghĩa vợ chồng tại Điều 19 Luật HN&GĐ: Vợ chồng có nghĩa vụ thương yêu, chung thủy, tôn trọng, quan tâm, chăm sóc, giúp đỡ nhau; cùng nhau chia sẻ, thực hiện các công việc trong gia đình. Vợ chồng có nghĩa vụ sống chung với nhau, trừ trường hợp vợ chồng có thỏa thuận khác hoặc do yêu cầu của nghề nghiệp, công tác, học tập, tham gia các hoạt động chính trị, kinh tế, văn hóa, xã hội và lý do chính đáng khác. Nghĩa vụ yêu thương, nghĩa vụ quan tâm, chăm sóc, nghĩa vụ sống chung vv… như điều luật qui định là những thuật ngữ mang tính định tính, trừu tượng nên khi xét xử, Toà án khó xác định vợ chồng có vi phạm về quyền, nghĩa vụ về nhân thân, thậm chí không muốn nói là không thể.
Về vi phạm quyền, nghĩa vụ về tài sản: Điều 29 Luật HN&GĐ năm 2014 qui định về nguyên tắc chung về chế độ tài sản của vợ chồng: Vợ, chồng bình đẳng với nhau về quyền, nghĩa vụ trong việc tạo lập, chiếm hữu, sử dụng, định đoạt tài sản chung. Trong trường hợp việc thực hiện quyền, nghĩa vụ về tài sản của vợ chồng mà xâm phạm đến quyền, lợi ích hợp pháp của vợ, chồng, gia đình và của người khác thì phải bồi thường. Rõ ràng vấn đề bồi thường dân sự đã được đặt ra nếu vợ chồng có vi phạm về việc thực hiện quyền, nghĩa vụ về tài sản đối với người còn lại hoặc người thứ ba, vậy tại sao lại tiếp tục qui định vi phạm quyền, nghĩa vụ về tài sản tại điểm d khoản 4 Điều 7 Thông tư liên tịch số 01/2016. Với qui định như thế, chúng tôi cho rằng một hành vi vi phạm phải chịu đến hai loại trách nhiệm pháp lý và theo chúng tôi qui định tại hướng dẫn của thông tư là không phù hợp với Điều 29 của Luật HN& GĐ.
Để làm rõ thêm về “Lỗi của mỗi bên trong vi phạm quyền, nghĩa vụ của vợ chồng”, Thông tư liên tịch số 01/2016 cho Ví dụ: Trường hợp người chồng có hành vi bạo lực gia đình, không chung thủy hoặc phá tán tài sản thì khi giải quyết ly hôn Tòa án phải xem xét yếu tố lỗi của người chồng khi chia tài sản chung của vợ chồng để đảm bảo quyền, lợi ích hợp pháp của vợ và con chưa thành niên. Theo chúng tôi ví dụ này thực chất là làm sáng tỏ thêm nguyên nhân mâu thuẫn, mức độ trầm trọng của tình cảm vợ chồng và hoàn cảnh của vợ, con để có cách thức bảo vệ chủ thể yếu thế hơn đó là người vợ và trẻ chưa thành niên. Một số trong những cách thức hữu hiệu là giao cho họ với tỉ lệ nhiều hơn, không nên đồng nhất “lỗi” là yếu tố tác động, ảnh hưởng đến tỉ lệ được chia. Vấn đề này đã được đề cập tại Thông tư số 690-DS ngày 29-4-1960 của TANDTC: … căn cứ vào tiêu chuẩn: Lao động góp sức vào gia đình nhiều hay ít, kết hôn lâu hay mới, con cái đông hay ít và trình trạng cụ thể của hai bên mà nhận xét để chia cho thoả đáng. Nếu xét lao động cả hai bên tương xứng thì mới chia bằng nhau. Nếu xét một bên lao động kém, lại có những hành vi phá tán, hoang phí sẽ chia cho sát theo sự đóng góp công sức của mỗi bên.
Thứ hai: Lỗi của mỗi bên trong vi phạm quyền, nghĩa vụ của vợ chồng không phải là căn cứ để Toà án giải quyết cho các bên ly hôn. Căn cứ để Toà án cho vợ chồng ly hôn được qui định tại Điều 55, 56 Luật Hôn nhân & Gia đình. Khoản 1 Điều 56 qui định: Tòa án giải quyết cho ly hôn nếu có căn cứ về việc vợ, chồng có hành vi bạo lực gia đình hoặc vi phạm nghiêm trọng quyền, nghĩa vụ của vợ, chồng làm cho hôn nhân lâm vào tình trạng trầm trọng, đời sống chung không thể kéo dài, mục đích của hôn nhân không đạt được. Với nội dung qui định này thì lỗi mỗi bên không phải là một căn cứ để Toà án giải quyết cho ly hôn. Nếu không phải là một căn cứ để cho ly hôn thì Toà án không nhận định trong bản án về lỗi nên không có cơ sở nhận định việc chia tài sản cho vợ hay chồng được hưởng nhiều hơn do người kia có lỗi trong vi phạm quyền, nghĩa vụ của vợ chồng. Có quan điểm cho rằng “Lỗi” của vợ chồng là một trong những căn cứ cho ly hôn tại khoản 1 Điều 56 và đây là điểm mới của Luật HN&GĐ 2014 là không chính xác[6]. Thực chất đó là một nội dung được luật hoá vào trong khoản 1 Điều 56 Luật HN&GĐ 2014 từ nội dung hướng dẫn thế nào “Được coi là tình trạng của vợ chồng trầm trọng”, “Đời sống chung không thể kéo dài được”, “Mục đích của hôn nhân không đạt được”  đã được nêu tại Nghị quyết số 02/2000/NQ-HĐTP ngày 23 tháng 12 năm 2000 của Hội đồng Thẩm phán Tòa án nhân dân tối cao hướng dẫn áp dụng một số quy định của Luật HN&GĐ năm 2000.
Về vấn đề lỗi của vợ chồng cũng đã được đề cập tại Báo cáo tổng kết công tác năm 1962 của ngành Toà án nhân dân: … Có một vài Toà án còn nêu lỗi của một bên trong phần quyết định của của bản án xử ly hôn là do chưa quán triệt đường lối, xét xử ly hôn phải căn cứ vào tình cảm vợ chồng hết hay còn để làm cơ sở phân tích cho ly hay không cho ly… Tất nhiên, khi phân tích, đánh giá tình cảm, Toà án phải xét nguồn gốc mâu thuẫn, động cơ đưa đến việc ly hôn để có hướng giúp đỡ thích hợp cho đương sự…  Với lời tổng kết này, TANDTC không xem lỗi không là căn cứ cho li hôn.
Thứ ba: Không thể cân đối lỗi giữa vợ và chồng trong cuộc sống khi xét xử, giải quyết vụ án li hôn. Thực tế xét xử tại Toà án cho thấy: Nguyên nhân dẫn đến mâu thuẫn trong gia đình dẫn đến ly hôn khá đa dạng và hầu hết xuất phát từ cả hai phía, người vợ người chồng. Đến Toà án, người vợ khai người chồng thiếu quan tâm, chăm sóc, không sống chung (theo Điều 19 Luật HN&GĐ là vi phạm nghĩa vụ vợ chồng) người vợ mới đi ngoại tình (vì phạm nghĩa vụ vợ chồng). Người chồng khai người bị vợ thường xuyên xúc phạm nên người chồng không quan tâm đến người vợ (vi phạm nghĩa vụ vợ chồng) vvv… Rõ ràng, mỗi vợ chồng, mỗi gia đình là một hoàn cảnh, có nhiều nguyên nhân đang xen nhau, nguyên nhân này là tiền đề của mâu thuẫn gia đình, rồi chính mâu thuẫn đó lại là nguyên nhân, là tiền đề của mâu thuẫn mới nên không thể xác định được lỗi thuộc về ai, ai là người nhiều lỗi hơn, ai là người ít hơn. Nên việc qui định vấn đề xem xét lỗi của mỗi bên để tính toán quyết định tỉ lệ chia tài sản giữa vợ chồng khi ly hôn như qui định tại điểm d khoản 2 Điều 59 Luật HN&GĐ hiện hành và điểm d khoản 4 Điều 7  Thông tư liên tịch số 01/2016  là thiếu tính thực tiễn, không khả thi trên thực tế.

4. Nhận xét, kiến nghị

Một trong những nguyên tắc xây dựng, ban hành văn bản quy phạm pháp luật là phải đảm bảo tính thống nhất trong hệ thống pháp luật[7]. Văn bản quy phạm pháp luật phải đảm bảo tiêu chí: qui định phải dễ áp dụng, thi hành trên thực tế đời sống. Như phân tích ở trên, rõ ràng việc qui định yếu tố lỗi của mỗi của mỗi bên trong vi phạm quyền, nghĩa vụ vợ chồng để Toà án xem xét tính toán đến tỉ lệ chia tài sản chung khi ly hôn là không khả thi trên thực tế.
Lỗi của mỗi bên trong vi phạm quyền, nghĩa vụ của vợ chồng không phải là căn cứ cho ly hôn tức là không được nhận định khẳng định vợ hay chồng có lỗi nhiều hay ít, tỉ lệ bao nhiêu mà hệ quả kéo theo là nhận định trong việc chia tài sản với tỉ lệ đó. Cả phương diện thực tiễn, chưa có qui định nào qui định khi có lỗi thì tỉ lệ được chia tài sản là bao nhiêu.
Trên cơ sở đã phân tích ở phần trên,  chúng tôi có kiến nghị sau:
Nên bãi bỏ điểm qui định tại điểm d khoản 2 Điều 59 Luật HN&GĐ năm 2014. Cụ thể là bãi bỏ nội dung:  “Lỗi của mỗi bên trong vi phạm quyền, nghĩa vụ của vợ chồng được qui định”.
Đồng thời, bãi bỏ điểm d khoản 4 Điều 7 tại Thông tư liên tịch 01/2016 và ví dụ hướng dẫn điểm khoản này, cụ thể bãi bỏ hướng dẫn: “Lỗi của mỗi bên trong vi phạm quyền, nghĩa vụ của vợ chồng” là lỗi của vợ hoặc chồng vi phạm quyền, nghĩa vụ về nhân thân, tài sản của vợ chồng dẫn đến ly hôm và bãi bỏ ví dụ: Trường hợp người chồng có hành vi bạo lực gia đình, không chung thủy hoặc phá tán tài sản thì khi giải quyết ly hôn Tòa án phải xem xét yếu tố lỗi của người chồng khi chia tài sản chung của vợ chồng để đảm bảo quyền, lợi ích hợp pháp của vợ và con chưa thành niên.
ThS. TRƯƠNG THANH HÒA (TAND huyện Tư Nghĩa, Quảng Ngãi)
Nguồn: Tạp chí Tòa án nhân dân điện tử (http://tapchitoaan.vn).


[1] Xem Điều 29 Luật hôn nhân và gia đình năm 1959.
[2] Xem Điều 42 Luật hôn nhân và gia đình năm 1986.
[3] Xem Điều 95 Luật hôn nhân và gia đình năm 2000.
[4] Nghị quyết số 02/2004/HĐTP ngày 10 tháng 8 năm 2004 của HĐTP TANDTC hướng dẫn áp dụng pháp luật trong việc giải quyết các vụ án dân sự, hôn nhân và gia đình; Nghị quyết số 01/2003/HĐTP ngày 16 tháng 4 năm 2003 của HĐTP TANDTC hướng dẫn áp dụng pháp luật trong việc giải quyết  một số loại tranh chấp án dân sự, hôn nhân và gia đình;  Nghị quyết số 02/2000/ HĐTP ngày 23 tháng 12 năm 2000 của HĐTP TANDTC hướng dẫn áp dụng hướng dẫn áp dụng một số qui định của luật hôn nhân và gia đình năm 2000, Nghị quyết 02/HĐTP ngày 19 tháng 10 năm 1990 của HĐTP TANDTC hướng dẫn áp dụng  một số qui định của pháp lệnh thừa kế; Nghị quyết 01/NQ-HĐTP ngày 20 tháng 01 năm 1988 của HĐTP TANDTC hướng dẫn áp dụng hướng dẫn áp dụng một số qui định của luật hôn nhân và gia đình (năm 1986). Nghị quyết sô 35/2000/NQ-QH10 ngày 09 tháng 6 năm 2000 của Quốc Hội về việc thi hành Luật hôn nhân và gia đình. Nghị định số 70/2001/NĐ ngày 03 tháng 10 năm 2001của Chính phủ quy định chi tiết thi hành luật hôn nhân và gia đình.
[5] Xem Tài liệu tập huấn giải quyết vụ việc hôn nhân gia đình năm 2018 của TANDTC, tr46,47.
[6] Xem tại http://www.sotuphapqnam.gov.vn/index.php/2017-03-13-06-49-51/2061-v-yu-t-li-trong-lut-hon-nhan-va-gia-inh-2014
[7] Xem Khoản 1 Điều 5 Luật ban hành văn bản quy phạm pháp luật.